Suatu malam di bulan Desember, telepon saya berbunyi. Seorang nasabah, sebut saja Bang R, suaranya panik.
“Bang, anak saya muntah-muntah terus. Tadi lagi makan di restoran, semua keluar. Dikasih makan, muntah lagi. Kayaknya harus dirawat, nih.”
Waktu itu masih masa pandemi. Rumah sakit penuh, dan semua orang serba khawatir.
Saya bilang: “Langsung ke rumah sakit saja. Kamu punya kartu rawat inap. Kasih kartunya ke bagian administrasi, nanti mereka yang urus kamar dan semuanya. Kamu fokus ke anak.”
Seminggu di rumah sakit
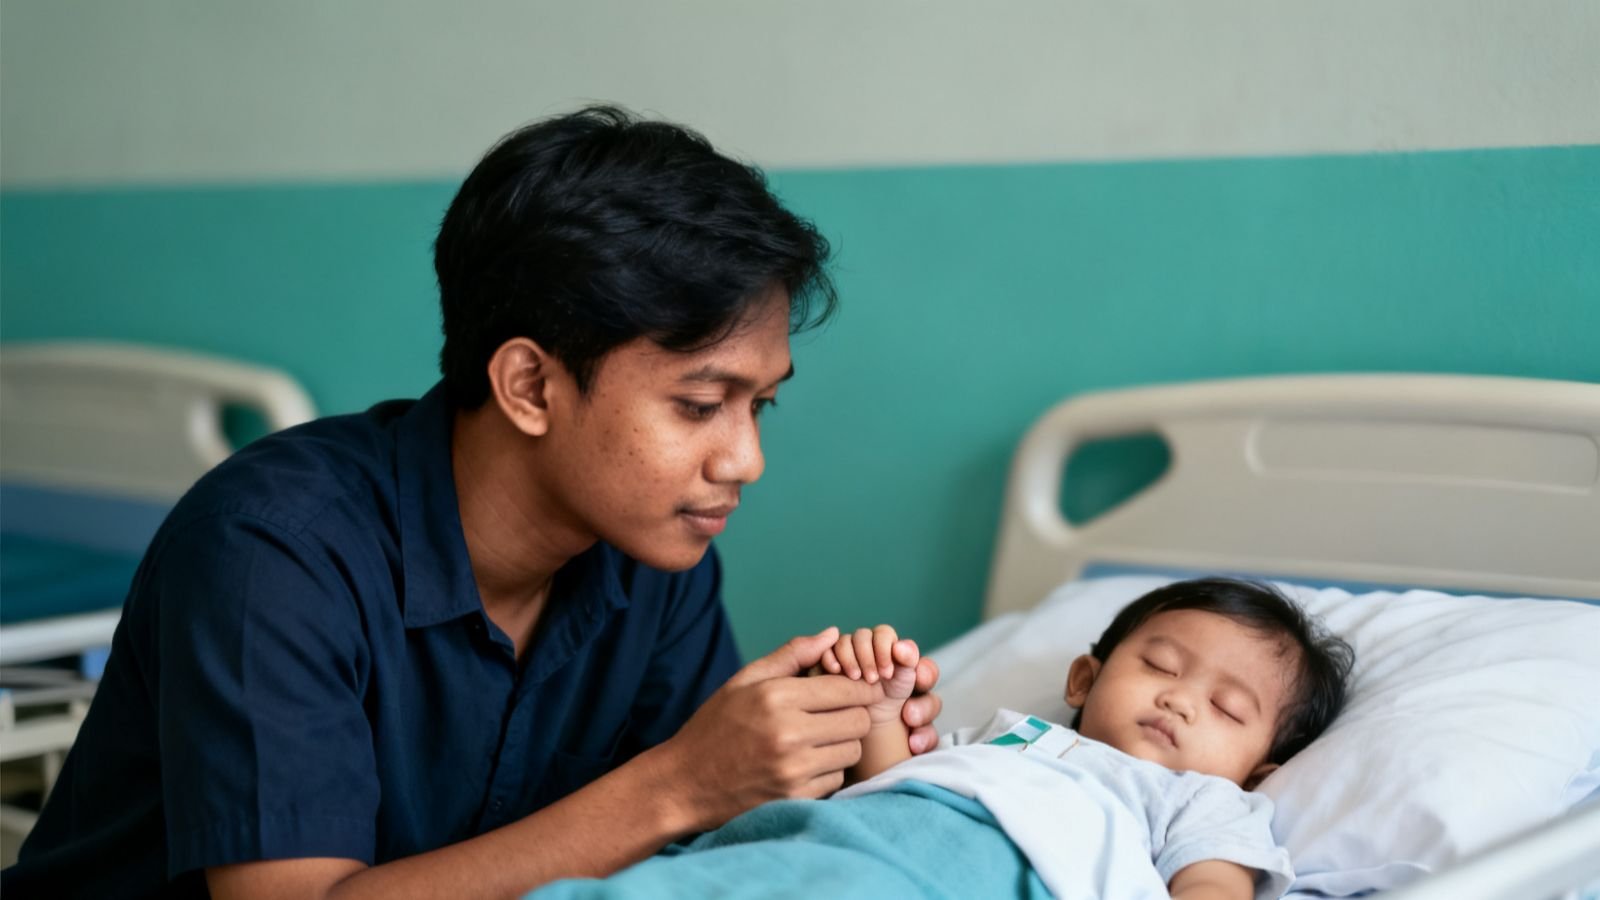
Setelah hasil pemeriksaannya keluar, anaknya dirawat inap. Hampir seminggu di rumah sakit. Untungnya anak itu lincah. Bang R sempat mengirim cerita bahwa anaknya kabur bersembunyi di balik gorden waktu mau dicek tensi.
Saat tiba waktunya pulang, Bang R menelepon lagi: “Bang, ini gimana bayarnya?”
“Bilang ke bagian administrasi kalau kamu mau pulang, minta berkasnya dilengkapi. Kalau ada yang tersendat, kabari saya, biar saya bantu pantau dari pusat.”
Satu sampai dua jam kemudian mereka sudah boleh pulang. Tagihannya sekitar Rp11,5 juta, dan semuanya ditanggung asuransi. Kontrol setelah rawat inap juga diganti, lewat penggantian kuitansi.
Pertanyaan iseng saya
Beberapa waktu kemudian saya mampir ke tempat usahanya. Sambil ngobrol, saya bertanya sesuatu yang dari dulu ingin saya tahu.
“Premi anakmu kan lumayan, sekitar Rp1,4 juta sebulan. Sudah setahun, jadi yang kamu bayar sudah lebih dari Rp11,5 juta. Jujur, mana yang lebih nyaman: bayar Rp1,4 juta tiap bulan, atau menyiapkan Rp11,5 juta sendiri waktu anakmu sakit?”
Jawabannya cepat:
“Jelas Rp1,4 juta sebulan, Bang. Itu angka yang saya tahu pasti, saya tinggal siapkan. Kalau tiba-tiba harus keluar Rp11,5 juta, dari mana? Saya harus ambil uang usaha, tabungan, sisanya mungkin kartu kredit. Jadi utang.”
Lalu dia menambahkan sesuatu yang saya ingat sampai sekarang:
“Saya malah berharap anak saya sehat terus, Bang. Biar asuransinya nggak usah dipakai.”
Pelajaran yang saya bawa
Nasabah saya ini paham satu hal yang sering terlupa: asuransi bukan untuk mencari untung, tapi untuk menyiapkan dana saat risiko datang.
Kalau ukurannya untung-rugi, dia “rugi”. Premi setahun lebih besar daripada klaimnya. Tapi kalau ukurannya ketenangan dan keuangan keluarga yang tetap utuh, dia jelas tidak rugi.
Kalau Anda sedang menimbang perlu atau tidaknya asuransi kesehatan untuk keluarga, coba tanyakan ke diri sendiri pertanyaan yang sama: lebih nyaman yang mana?
Boleh juga ngobrol dulu dengan saya di WhatsApp. Tidak harus langsung beli.
