Pertanyaan ini hampir selalu muncul saat saya menjelaskan asuransi:
“Kalau 20 tahun saya sehat-sehat saja dan tidak pernah klaim, saya dapat apa? Rugi dong?”
Pertanyaan yang wajar. Jawabannya, saya biasanya mulai dengan satu cerita sederhana.
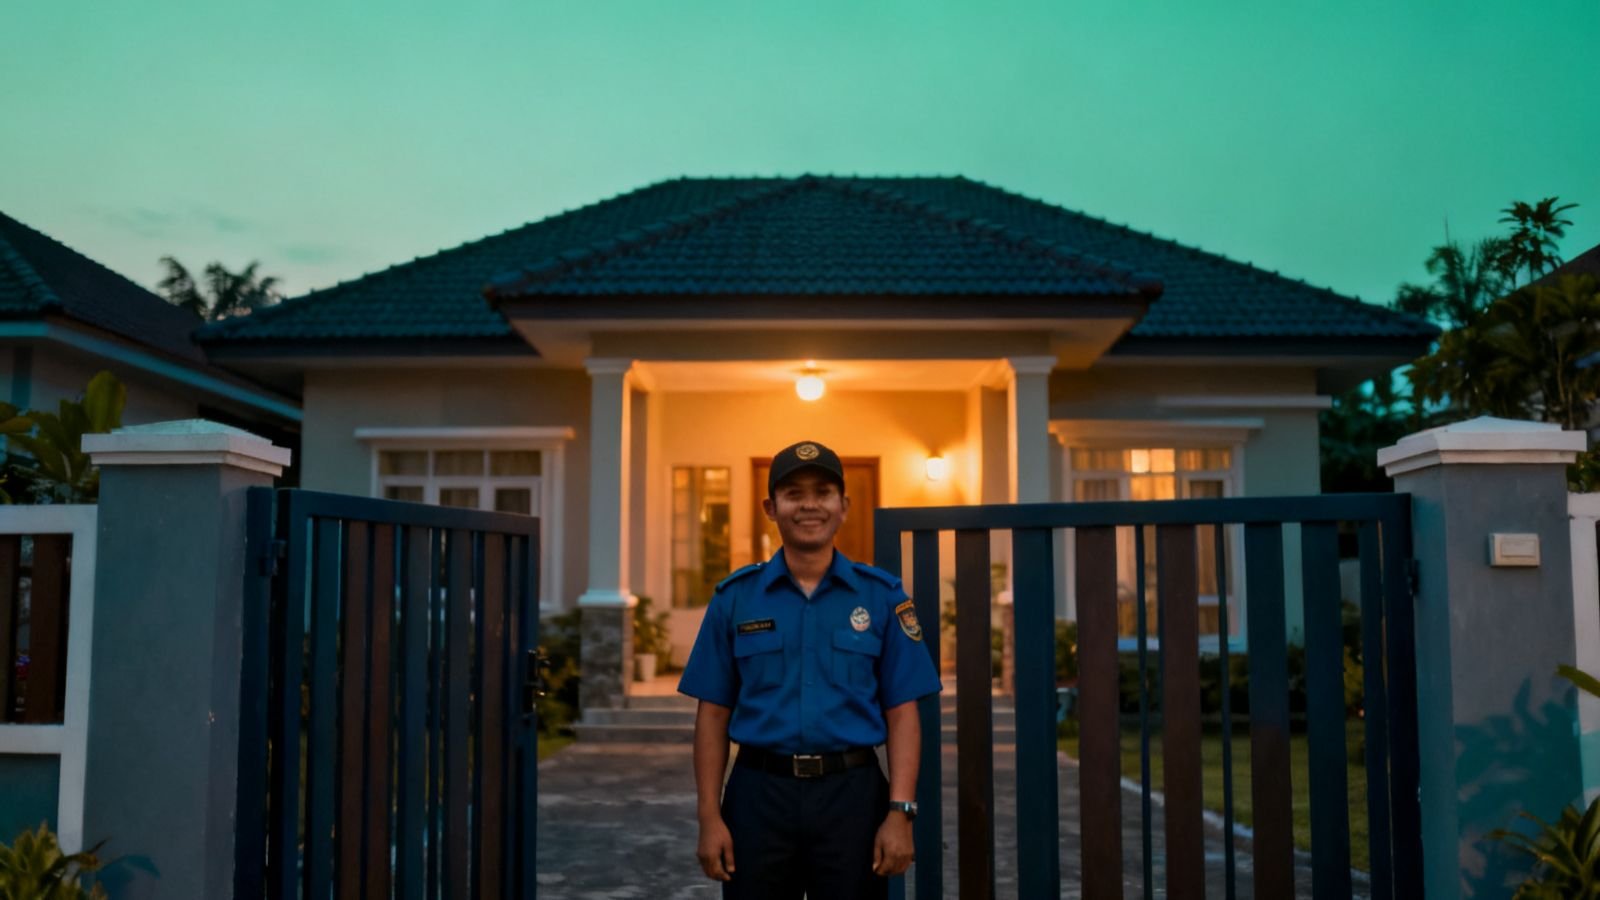
Satpam yang menjaga rumah 20 tahun
Bayangkan Anda punya rumah dengan isi yang berharga, lalu Anda membayar satpam untuk menjaganya.
Dua puluh tahun berlalu. Rumah Anda aman: tidak pernah kemalingan, tidak pernah ada kerusakan.
Apakah Anda akan mendatangi satpam itu lalu berkata, “Pak, saya rugi bayar Bapak 20 tahun, soalnya rumah saya tidak pernah kemalingan”?
Tentu tidak. Rumah yang aman justru tanda satpamnya menjalankan tugas.
Asuransi bekerja dengan cara yang mirip. Yang dijaga bukan rumah, tapi keuangan keluarga Anda saat risiko datang: sakit berat, kecelakaan, atau meninggal dunia.
Asuransi itu proteksi, bukan tabungan
OJK menjelaskan asuransi sebagai pengalihan risiko: Anda membayar premi, dan perusahaan asuransi menanggung risiko keuangan yang disepakati di polis. OJK juga mengingatkan bahwa asuransi berbeda dengan tabungan atau investasi.
Jadi kalau tujuannya mencari untung, tempatnya memang bukan di asuransi. Untuk itu ada tabungan, deposito, emas, atau investasi lain.
Sekarang coba balik pertanyaannya. Kalau suatu hari Anda menerima uang besar dari asuransi, itu artinya ada sesuatu yang terjadi: Anda sakit berat, cacat, atau keluarga Anda kehilangan Anda.
Kalau ditanya mau pilih yang mana, sehat tanpa uang satu miliar, atau stroke dengan uang satu miliar, hampir semua orang memilih sehat.
Uang dari asuransi bukan keuntungan. Uang itu penyelamat supaya musibah kesehatan tidak berubah menjadi musibah keuangan: tabungan habis, usaha terganggu, atau harus berutang.
Lalu, “untungnya” di mana?
Untungnya ada pada hal yang tidak terlihat:
- Anda tidak perlu menyiapkan puluhan atau ratusan juta secara mendadak saat ada yang sakit.
- Usaha dan tabungan keluarga tidak terkuras.
- Anda bisa fokus pada pemulihan, bukan pada tagihan.
Dari pengalaman saya mengurus klaim, biaya rawat inap karena DBD saja sekarang bisa lebih dari Rp10 juta sekali dirawat.
Ada juga produk asuransi yang punya unsur investasi. Itu topik tersendiri, nanti saya bahas terpisah.
Intinya
Sebelum membeli asuransi, jawab dulu satu pertanyaan ini dengan jujur: “Saya mau melindungi apa?”
Kalau jawabannya “keuangan keluarga saat risiko datang”, Anda sudah di jalur yang benar. Kalau jawabannya “supaya untung”, lebih baik bicarakan dulu tujuan keuangan Anda dengan tenang sebelum memilih produk.
Mau ngobrol soal ini dulu? Chat saya di WhatsApp. Boleh tanya dulu, tidak harus langsung beli.
Catatan: ketentuan setiap produk berbeda. Yang berlaku adalah isi polis Anda.
